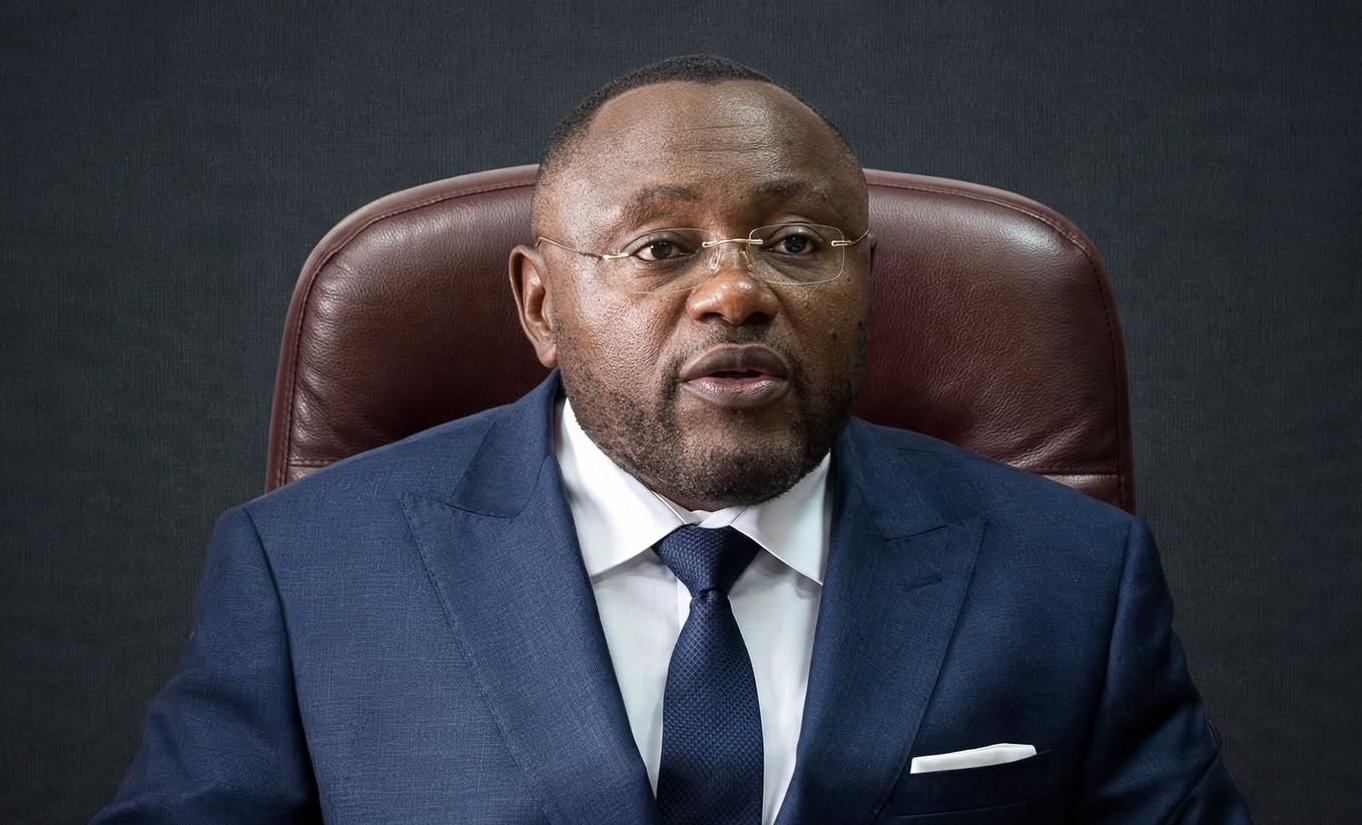
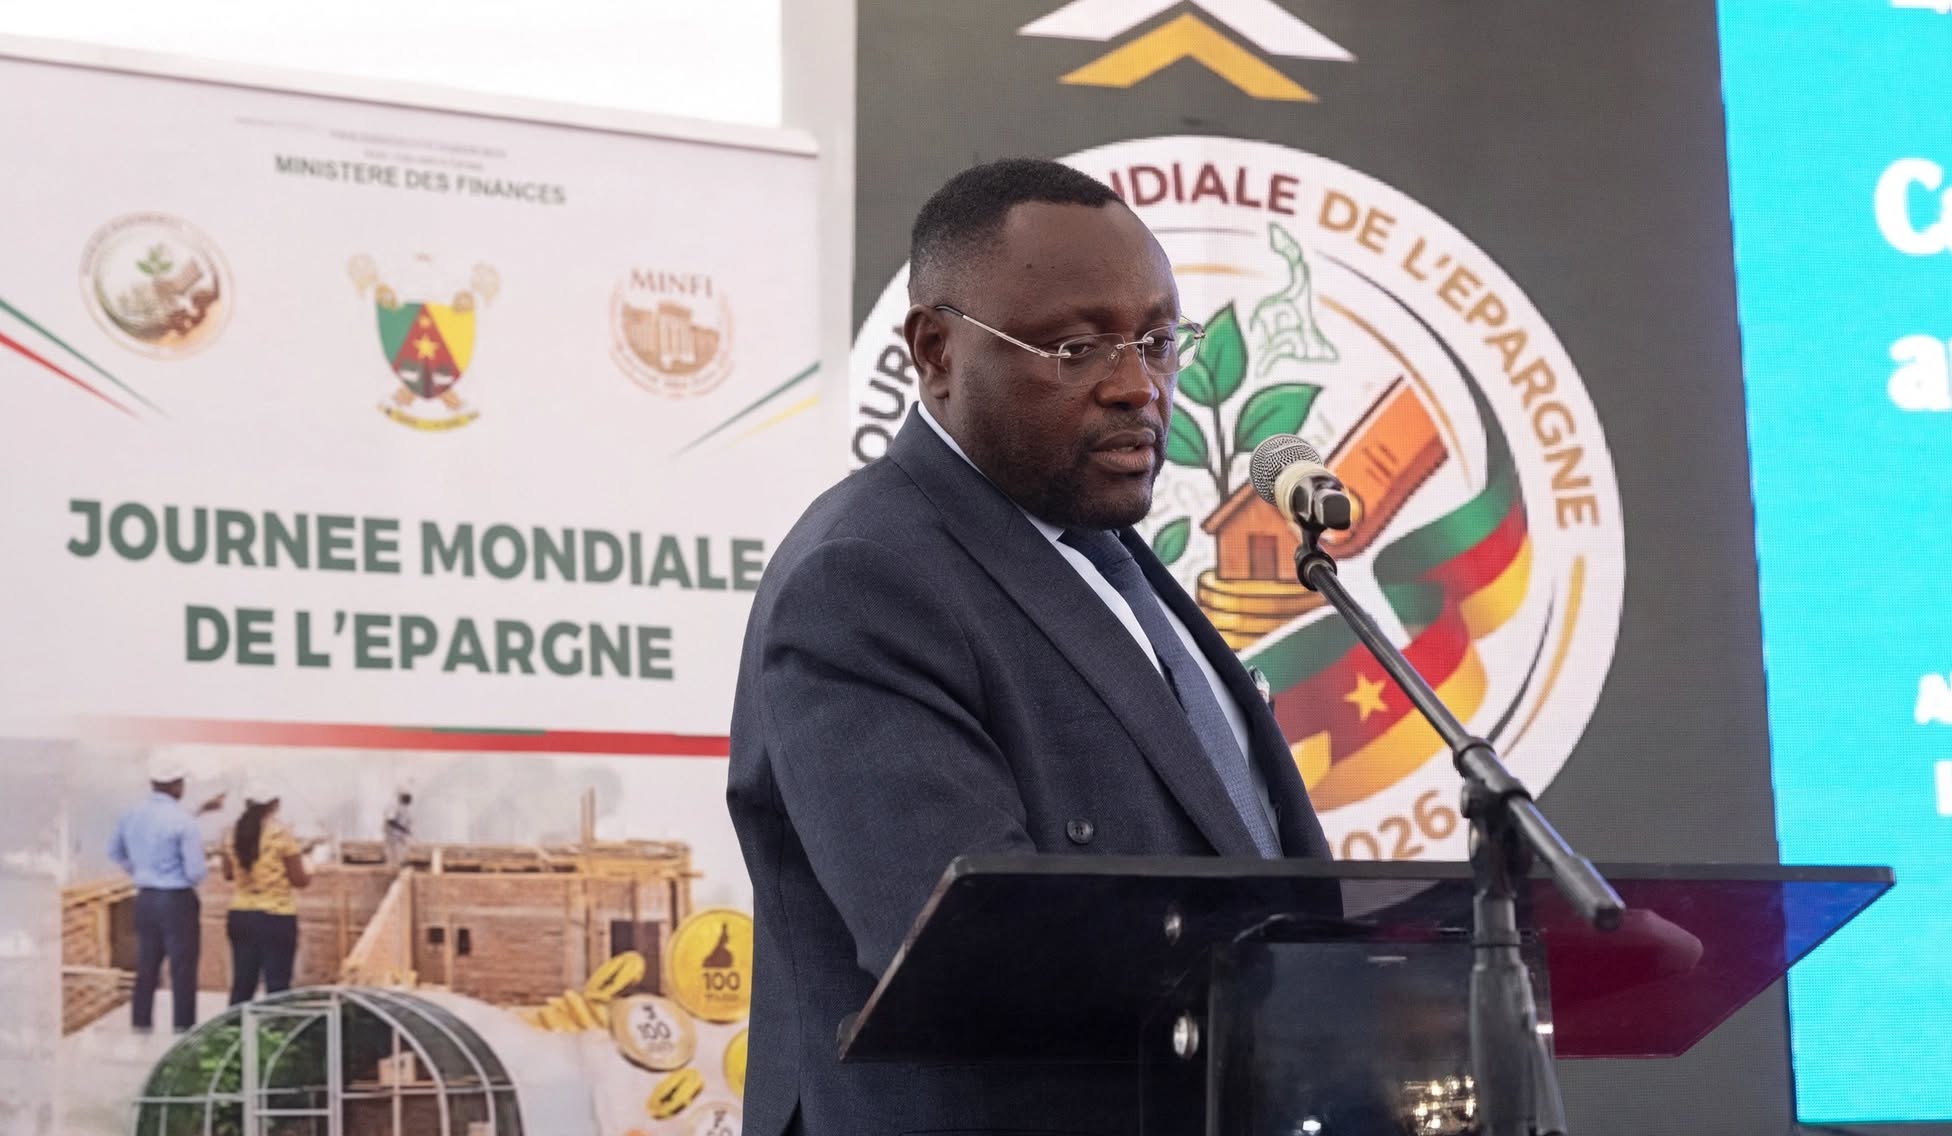
À l’occasion de la clôture de la Journée mondiale de l’épargne, le 31 octobre 2026 à Douala, Cho Emmanuel ASAFOR, premier adjoint au directeur national de la Banque des États de l’Afrique centrale (BEAC) pour le Cameroun, a présenté la Keynote générale intitulée « Le paysage de l’épargne au Cameroun ». Son analyse a mis en lumière les déséquilibres qui caractérisent la mobilisation et l’utilisation des ressources financières dans le pays, notamment la prédominance des dépôts à court terme et la faiblesse de l’épargne longue. Il a ainsi souligné la nécessité de transformer davantage les ressources disponibles en financements durables, capables de soutenir l’investissement et le développement économique.
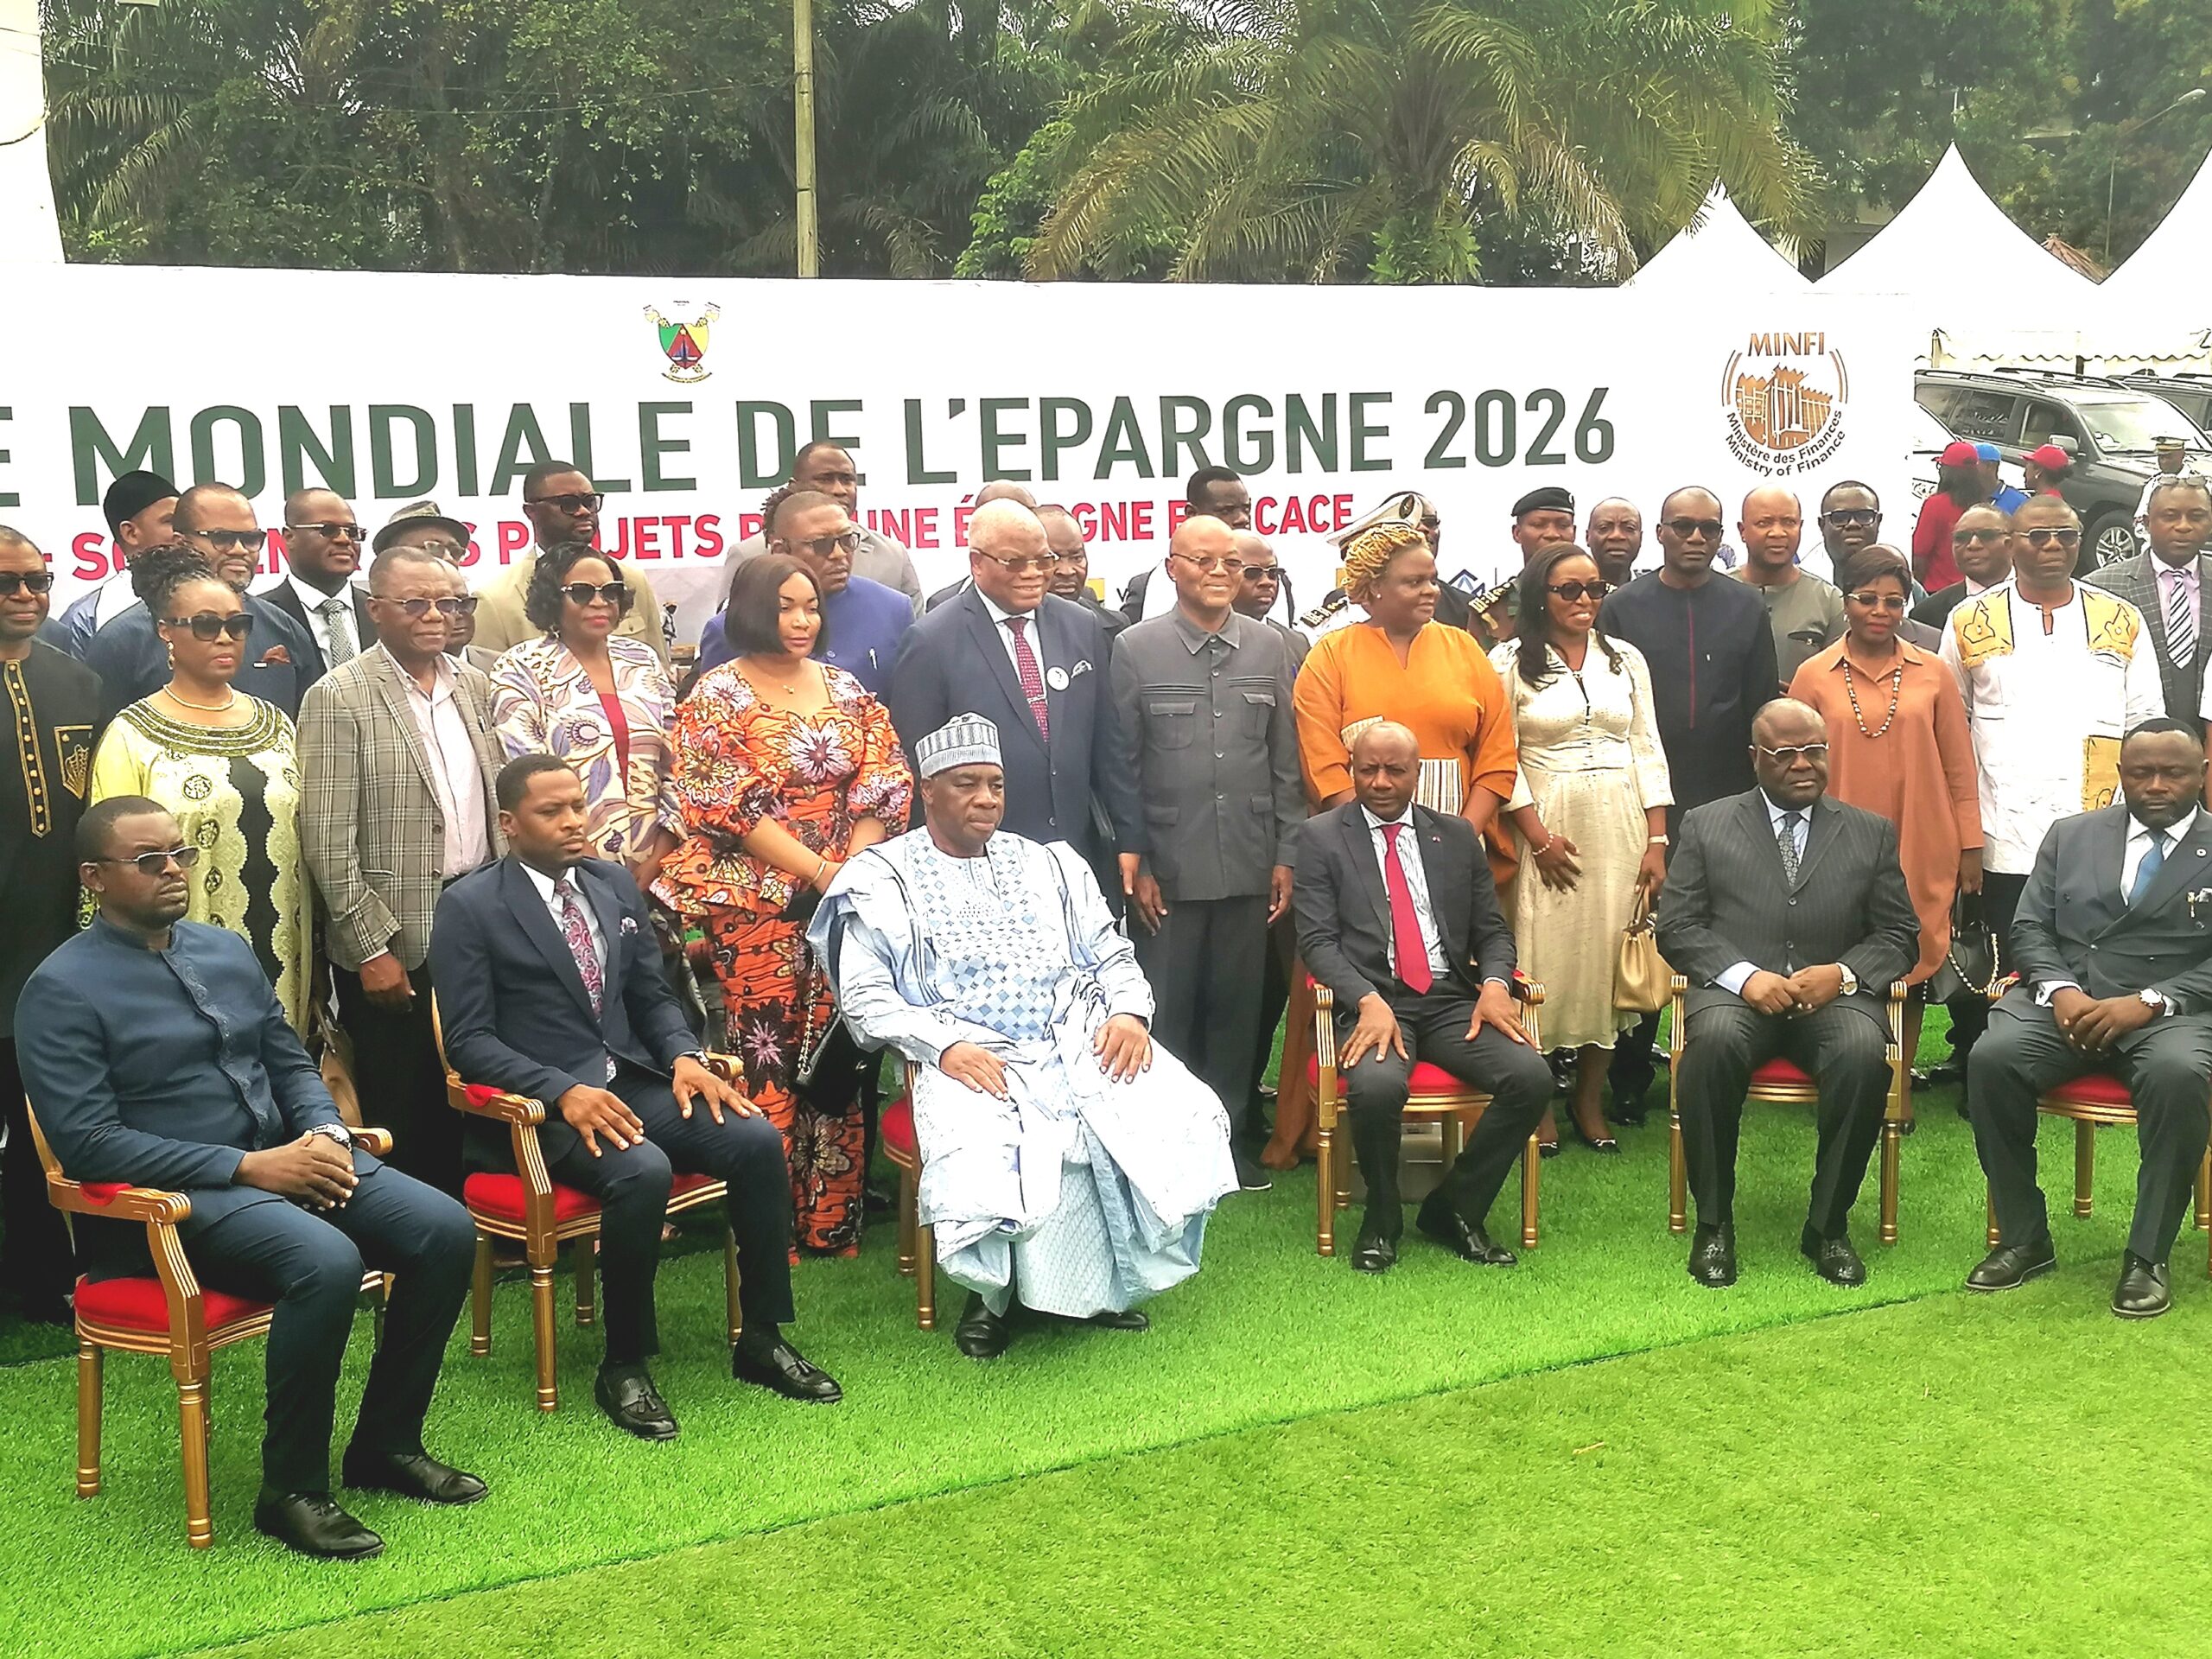
« La mobilisation de l’épargne ne se mesure pas uniquement au volume des dépôts collectés par les établissements financiers. Elle dépend également de la capacité du système bancaire à transformer ces ressources en financements adaptés aux besoins de l’économie ». C’est l’un des principaux enseignements de la Keynote générale présentée par Cho Emmanuel ASAFOR, lors de la clôture de la Journée mondiale de l’épargne, organisée du 29 au 31 octobre 2026 à Douala, sous le thème « Soutenir ses projets par une épargne efficace ».
Une épargne abondante, mais dominée par les ressources à court terme
Les chiffres présentés révèlent une progression importante de l’épargne bancaire au Cameroun. À fin 2025, les dépôts collectés par les banques atteignaient 9 148 milliards de FCFA, contre 1 543 milliards de FCFA en 2006, soit une multiplication par près de six en moins de vingt ans. Mais cette croissance quantitative masque une fragilité dans la structure des ressources mobilisées. En effet, les dépôts à vue représentaient 62,6 % de l’ensemble des dépôts en 2025, tandis que les ressources stables, constituées notamment des dépôts à terme et des régimes spéciaux, ne pesaient que 17,2 %.
Cette prédominance des ressources de court terme limite la capacité des banques à accompagner les investissements nécessitant des financements sur plusieurs années. Selon l’analyse présentée par le responsable de la BEAC, le rapport entre les crédits à moyen et long terme et les ressources stables atteignait 2,25 en 2025, contre un niveau de référence de 1 en 2006. Dans le même temps, près de 1 966 milliards de FCFA de crédits de longue durée étaient adossés à des dépôts à vue.
Le paradoxe est d’autant plus marqué que le système bancaire dispose de liquidités. À fin 2025, environ 2 073 milliards de FCFA de dépôts n’étaient pas transformés en crédits. Le problème réside donc moins dans l’absence de ressources que dans leur maturité : les banques disposent de liquidités, mais celles-ci sont majoritairement de courte durée, alors que les projets structurants exigent des financements longs.
Un déséquilibre qui freine le financement de l’économie
Cette situation intervient dans un contexte où les besoins de financement des entreprises restent importants. Les données présentées font ressortir une position nette négative de 708 milliards de FCFA pour les entreprises privées en 2025, traduisant leurs besoins de financement. À l’inverse, les particuliers affichaient une position nette positive de 1 709 milliards de FCFA. Ce contraste souligne l’enjeu d’une meilleure intermédiation financière entre les agents économiques disposant d’une capacité d’épargne et ceux qui ont besoin de capitaux pour investir et développer leurs activités.
La faiblesse des produits d’épargne longue constitue également un obstacle. À fin 2025, les comptes et plans d’épargne-logement affichaient un encours nul. Les plans d’épargne-retraite ne représentaient, pour leur part, que 0,4 milliard de FCFA, soit environ 0,004 % des dépôts bancaires. Dans le secteur des assurances, la part des assureurs dans les dépôts bancaires est passée de 3,4 % en 2016 à 1,7 % en juin 2026.
À ces contraintes s’ajoutent des disparités géographiques dans la collecte. Douala et Yaoundé concentraient à elles seules 88 % des dépôts bancaires, révélant une forte concentration territoriale de l’épargne. Le secteur de la microfinance participe également à la mobilisation des ressources, avec 1 112 milliards de FCFA de dépôts, soit environ 11 % de l’épargne collectée.
Pour Cho Emmanuel ASAFOR, l’enjeu consiste ainsi à diversifier les instruments de collecte, à renforcer la confiance des épargnants et à orienter une part plus importante des ressources vers des financements de moyen et long terme. Cette transformation suppose aussi de mieux maîtriser les risques, dans un environnement où les créances en souffrance représentaient 12,3 % de l’encours, soit 869 milliards de FCFA à fin 2025.
Le GSR et l’ELOSI parmi les leviers de transformation
Parmi les mécanismes évoqués figure le Guichet spécial de refinancement (GSR), conçu pour accompagner le financement des investissements à travers un refinancement structurel des crédits accordés par les banques. Dans son dispositif historique, cet instrument permettait de refinancer des crédits d’investissement sur des maturités de deux à sept ans, au taux directeur, dans la limite de 60 % du coût du projet.
Au Cameroun, les autorisations recensées atteignaient 152 milliards de FCFA pour dix projets portés par deux banques. Les financements concernaient notamment l’agro-industrie, les mines, les télécommunications, la cimenterie ainsi que la logistique et le commerce. Toutefois, la concentration des montants sur un nombre limité de projets et les niveaux d’exécution observés sur le terrain, compris entre 38 % et 85 % selon les opérations, soulignent les enjeux de ciblage et de suivi. Une réforme du dispositif est ainsi présentée comme une piste pour améliorer sa répartition et son efficacité.
Autre mécanisme en préparation, l’Épargne longue obligatoire sécurisée et indexée (ELOSI) vise à convertir la contribution au Crédit foncier en une épargne nominative, rémunérée et restituable au moment du départ à la retraite ou du départ définitif. Le dispositif envisagé prévoit une collecte par l’employeur, puis un transfert des ressources vers une Caisse de refinancement hypothécaire (CRH), avec l’appui des banques et des établissements de microfinance. Il pourrait également être ouvert à la diaspora et contribuer au refinancement de crédits immobiliers sur des durées de 10 à 25 ans. Ses paramètres restent toutefois en cours de consultation.
Diversifier les instruments pour développer l’épargne longue
Au-delà de ces deux mécanismes, plusieurs autres pistes ont été évoquées : le développement de produits d’épargne volontaire rémunérés et bénéficiant d’incitations fiscales, l’émission d’obligations accessibles en petites coupures, la promotion des organismes de placement collectif en valeurs mobilières (OPCVM), ainsi qu’une meilleure mobilisation des excédents des organismes de sécurité sociale et des compagnies d’assurance. La possibilité de développer des mécanismes d’épargne bloquée à travers le mobile money figure également parmi les options, dans un pays qui comptait 30,9 millions de comptes de monnaie électronique à fin 2024.
La réflexion porte enfin sur le renforcement de la sécurité des dépôts, l’assainissement du secteur de la microfinance, l’amélioration de l’information sur le crédit et l’introduction d’exigences de liquidité structurelle pour encourager les établissements financiers à disposer de ressources adaptées à leurs engagements de longue durée.
Présidée par Yaouba Abdoulaye, ministre délégué auprès du ministre des Finances, la clôture de cette édition de la Journée mondiale de l’épargne a ainsi remis au centre du débat la question de la transformation de l’épargne en investissement. Pour le Cameroun, l’enjeu n’est plus seulement de collecter davantage de ressources, mais de construire des mécanismes capables de les rendre disponibles sur des durées compatibles avec les besoins de financement des entreprises, du logement et des projets structurants.