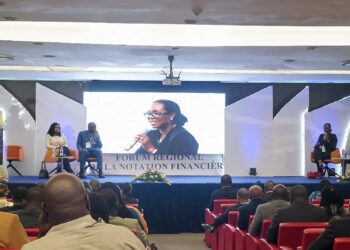

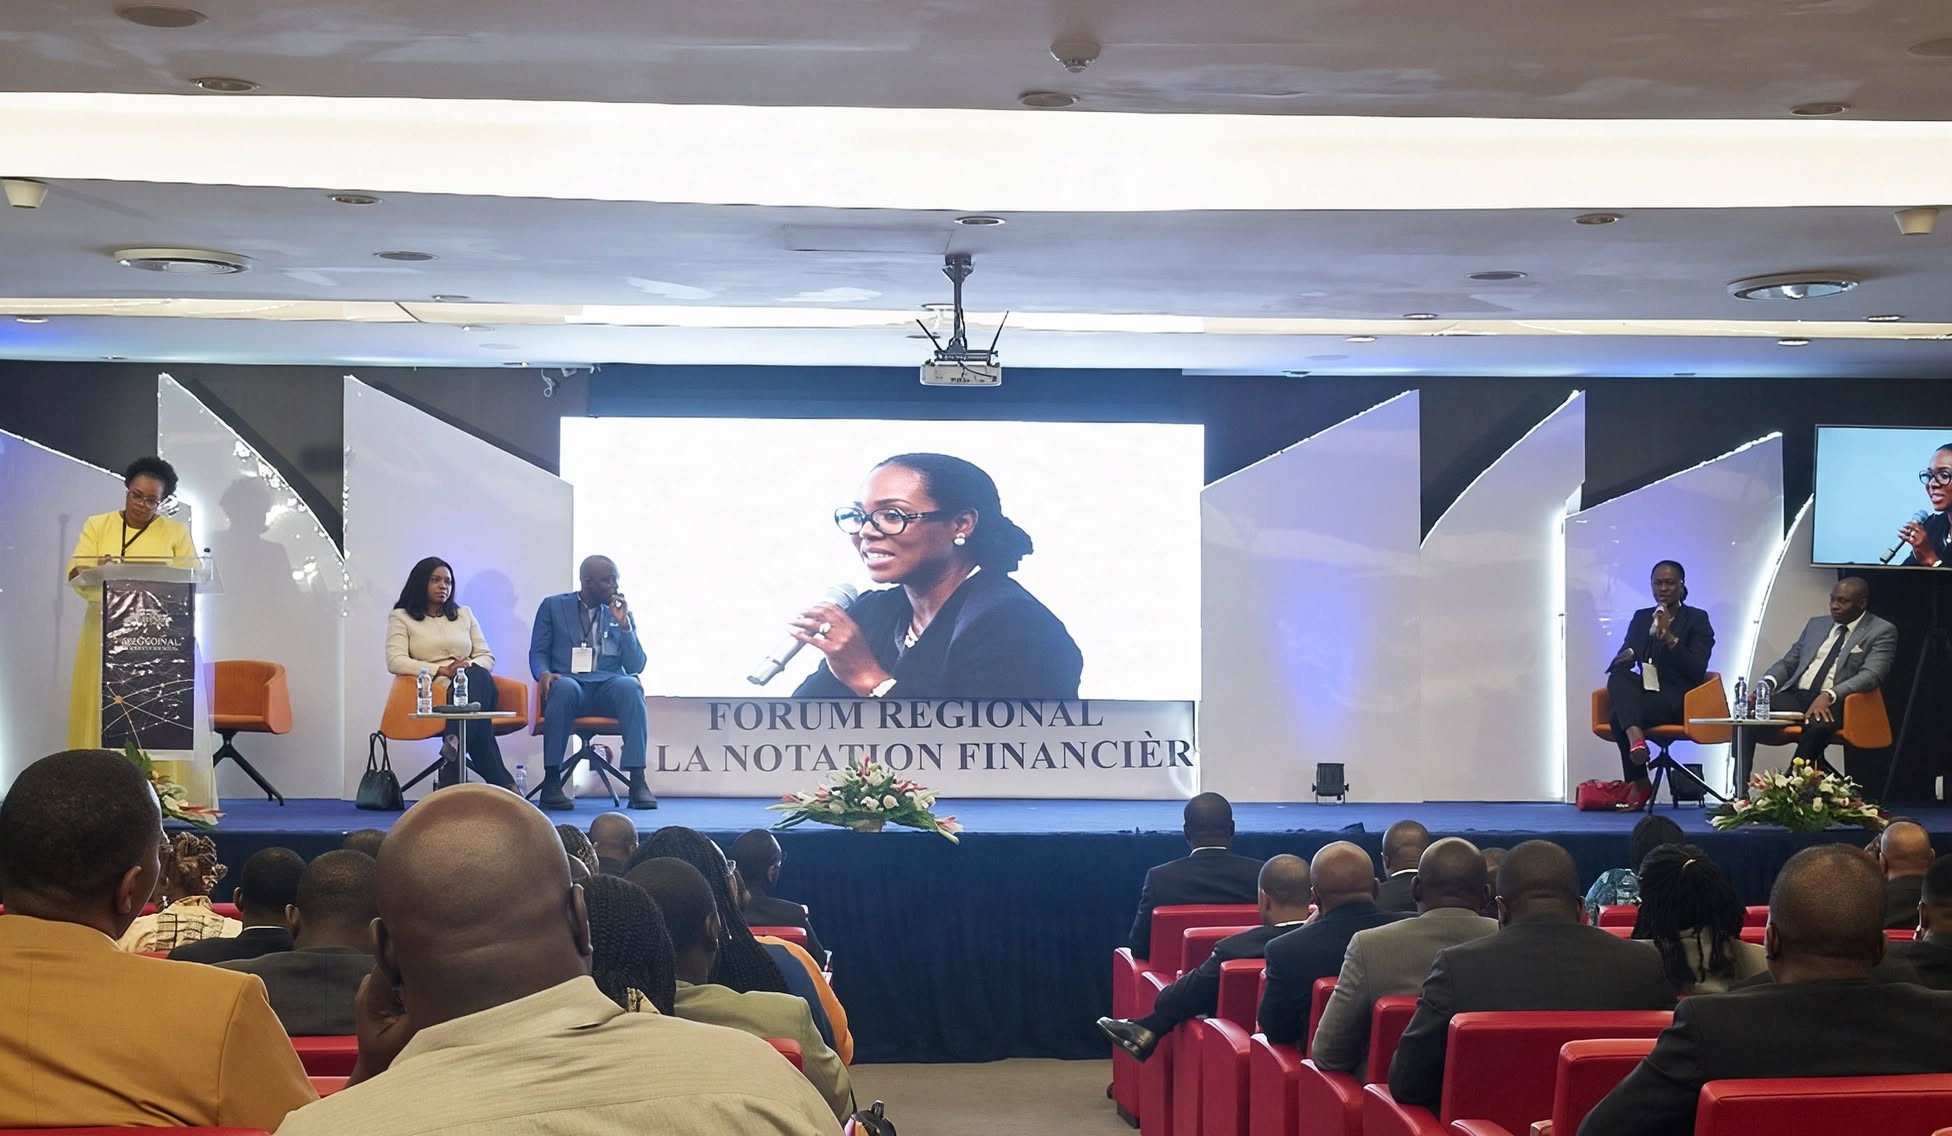
À Douala, le Forum régional sur la notation financière place le financement du secteur privé au cœur du débat. Lors du deuxième panel, Gwendoline Abunaw, Directrice générale d’Ecobank et présidente de l’APECCAM, a défendu l’intérêt d’une notation crédible pour réduire l’incertitude des prêteurs, diversifier les sources de capitaux et faciliter l’accès des entreprises aux investisseurs. Reste un défi majeur : convaincre les acteurs économiques de faire confiance à cet outil.
Dans la zone CEMAC, une entreprise peut avoir des projets de croissance, des marchés à conquérir et des investissements à réaliser, sans pour autant accéder facilement aux financements nécessaires. Le problème ne tient pas uniquement à la disponibilité des capitaux. Il réside aussi dans la capacité des financeurs à apprécier le risque que représente chaque emprunteur.
C’est sur cette difficulté que s’est concentré le deuxième panel du Forum régional sur la notation financière, organisé les 28 et 29 octobre 2026 au Krystal Palace de Douala par GIC Rating SA, autour du thème général : « La notation financière : transparence et attractivité pour les États et les entreprises en zone CEMAC ».
L’intervention de Gwendoline Abunaw, Directrice générale d’Ecobank et présidente de l’Association professionnelle des établissements de crédit du Cameroun (APECCAM), a mis en lumière une équation essentielle : mieux informer les financeurs sur le risque des entreprises pourrait contribuer à améliorer leurs conditions d’accès aux capitaux.
Le coût de l’incertitude
Pour une banque, financer une entreprise suppose d’évaluer sa capacité à rembourser. Lorsque les informations comptables sont incomplètes, peu fiables ou difficiles à vérifier, l’incertitude augmente. Cette situation peut se traduire par des conditions de crédit plus contraignantes, voire par un refus de financement.
Le défi est particulièrement important pour les petites et moyennes entreprises, qui ne disposent pas toujours des moyens nécessaires pour produire des états financiers répondant aux attentes des prêteurs et des investisseurs.
La notation financière entend répondre à cette difficulté en proposant une évaluation structurée du risque de crédit. Elle fournit aux financeurs un indicateur supplémentaire pour apprécier la solvabilité d’une entreprise et comparer les risques associés à leurs engagements.
Pour Gwendoline Abunaw, l’intérêt est concret : une entreprise dont le profil de risque est mieux établi peut disposer de meilleurs arguments dans ses négociations avec les banques. Une notation favorable peut contribuer à réduire la prime de risque, même si elle ne garantit pas une baisse automatique des taux d’intérêt. Ceux-ci dépendent également de la situation financière de l’emprunteur, des conditions du marché et de la politique de crédit de chaque établissement.
La notation renvoie ainsi les entreprises à une exigence fondamentale : la transparence. Sans données fiables, une agence ne peut produire une évaluation solide. L’amélioration de la comptabilité, de la gouvernance et de la qualité du reporting financier devient donc un enjeu de compétitivité.
Sortir du tête-à-tête avec les banques
L’autre enjeu est celui de la diversification du financement. Dans une économie où les entreprises dépendent fortement du crédit bancaire, l’accès au marché financier régional pourrait leur offrir des possibilités supplémentaires.
RelatedPosts
Une entreprise disposant d’une notation adaptée à ses besoins peut notamment mieux préparer une émission obligataire ou une autre opération de marché, sous réserve de satisfaire aux conditions réglementaires. Elle peut alors chercher à mobiliser des ressources auprès d’investisseurs plutôt que de s’appuyer exclusivement sur les prêts bancaires.
Cette perspective concerne aussi les investisseurs institutionnels, qui disposent de capitaux mais doivent évaluer les risques avant de les engager. La notation peut faciliter leur analyse et rendre les entreprises plus lisibles, sans remplacer leurs propres procédures de vérification.
L’enjeu est donc de rapprocher deux réalités : d’un côté, des entreprises en quête de financements pour investir et se développer ; de l’autre, des capitaux dont la mobilisation dépend notamment de la confiance et de la qualité de l’information disponible.
Mais l’accès au marché ne découle pas automatiquement d’une notation. Il dépend également de la solidité du dossier de l’entreprise, de sa capacité à respecter les obligations réglementaires et de l’existence d’investisseurs prêts à souscrire aux titres proposés.
GIC Rating SA face au défi de la confiance
Le développement d’une expertise régionale constitue l’un des axes mis en avant lors des échanges. Aux côtés des agences internationales telles que Moody’s, S&P et Fitch, les initiatives africaines et régionales peuvent contribuer à mieux contextualiser les risques propres aux entreprises opérant en CEMAC.
Pour GIC Rating SA, l’enjeu dépasse donc la production de notes financières : il s’agit de faire reconnaître cet outil par les entreprises, les banques et les investisseurs. Or, la confiance ne se décrète pas. Elle se construit à travers la rigueur des méthodes d’analyse, la fiabilité des données et l’indépendance des évaluations.
Une agence dont les décisions seraient soupçonnées d’être influencées par les intérêts de ses clients perdrait une grande partie de sa valeur aux yeux du marché. La crédibilité du dispositif exige ainsi une séparation claire entre les intérêts commerciaux et les conclusions des analystes.
Les autorités de régulation ont également un rôle à jouer. La COSUMAF encadre le marché financier régional, tandis que la COBAC supervise les établissements de crédit. Une éventuelle prise en compte des notations externes dans les règles prudentielles bancaires dépendrait toutefois des dispositions applicables et des décisions des autorités compétentes.
La notation suffira-t-elle à débloquer le financement ?
Le débat soulevé à Douala met en évidence une réalité : la notation financière peut réduire une partie de l’incertitude, mais elle ne règle pas à elle seule les difficultés de financement des entreprises de la CEMAC. Son efficacité dépendra de la capacité des entreprises à améliorer leur transparence, de l’indépendance des agences, de la reconnaissance des évaluations par les financeurs et du développement effectif du marché financier régional.
Pour GIC Rating SA et les acteurs réunis autour de ce forum, le véritable enjeu est désormais de transformer la notation en un instrument utilisé dans les décisions de financement. C’est à cette condition qu’elle pourra contribuer à élargir l’accès aux capitaux, soutenir l’investissement productif et accompagner la croissance des entreprises en Afrique centrale.