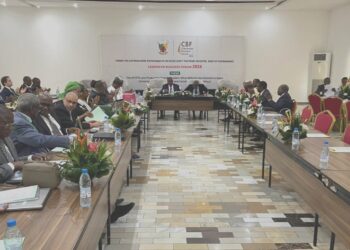

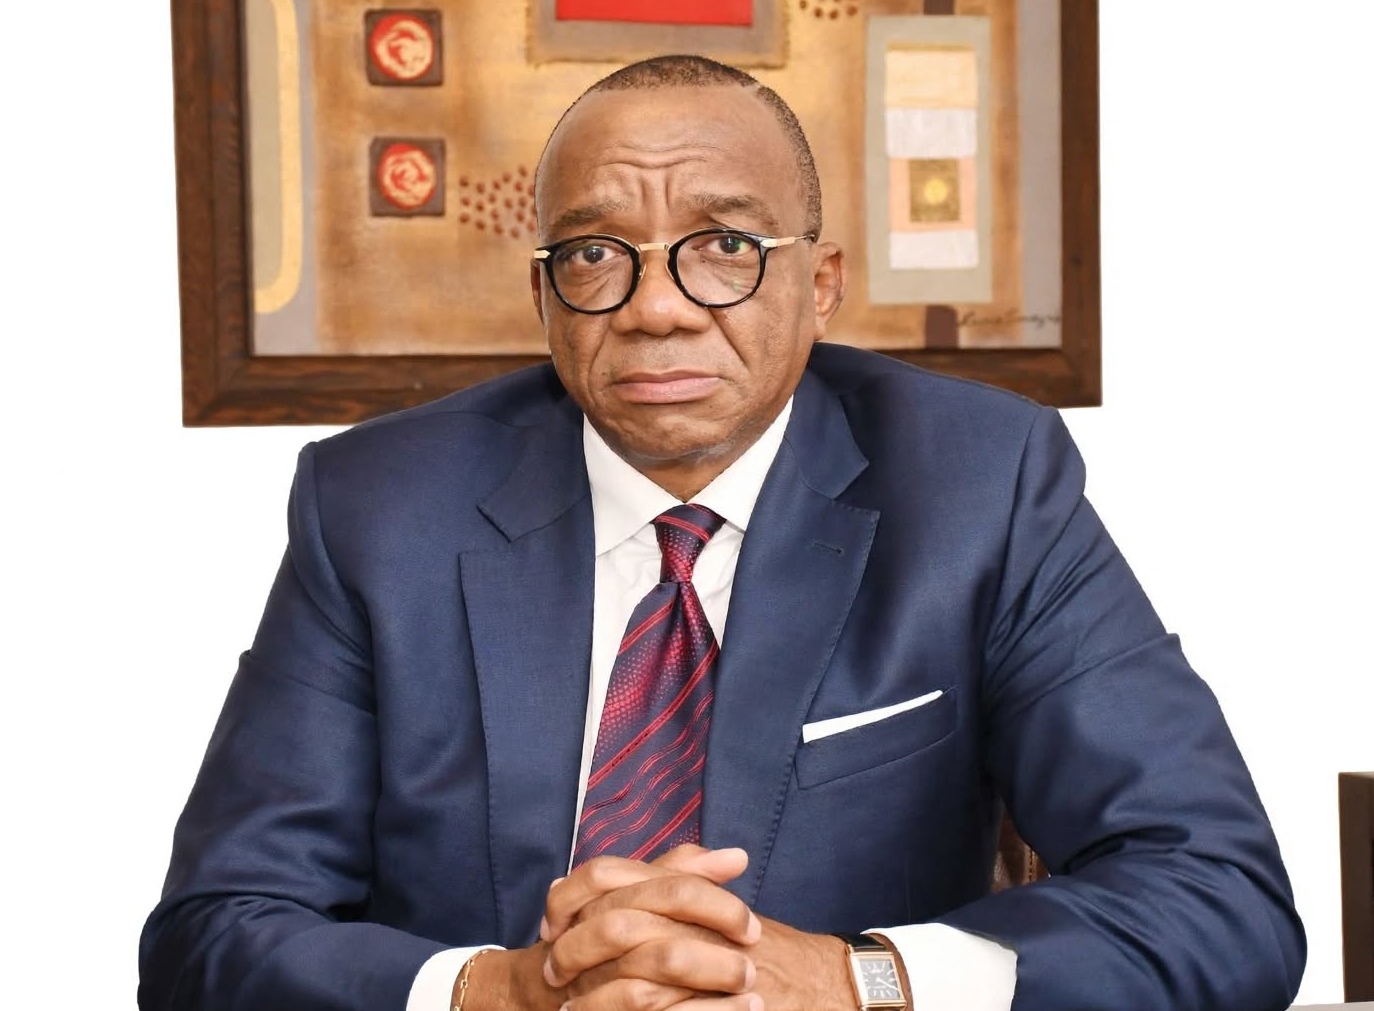
Au Cameroun, l’accès au financement demeure l’un des principaux freins à la croissance des petites et moyennes entreprises. Invité surprise à la clôture du Diamond Capital Convention, organisé du 23 au 25 septembre 2026 à Douala, le président du GECAM, Célestin Tawamba, a livré un diagnostic direct sur les difficultés d’accès au crédit bancaire et au marché des capitaux.
La question du financement des entreprises a occupé une place centrale dans les échanges du Diamond Capital Convention. Pour Célestin Tawamba, le problème ne réside cependant pas uniquement dans l’existence de ressources financières, mais dans leur capacité à atteindre les entreprises qui en ont besoin pour investir, produire et se développer.
Interrogé par Paola Audrey sur la place des PME dans les réflexions du GECAM consacrées à la levée de fonds et au financement par le marché, le président du patronat camerounais reconnaît que ces instruments restent encore peu utilisés par les entreprises du secteur réel.
La voie bancaire demeure largement privilégiée, tandis que le recours au marché financier reste marginal. Une situation que le patron de Cadys Grain relie notamment à la complexité des procédures, aux exigences documentaires et à une culture financière encore insuffisamment développée dans une partie du tissu entrepreneurial. « Le marché financier est encore quelque chose qui est difficile pour nos entreprises », résume-t-il, en appelant à une amélioration des mécanismes destinés à faciliter l’accès des PME à ces instruments.
Le financement de marché encore difficile d’accès
Cette situation pose la question de l’efficacité des dispositifs destinés à diversifier les sources de financement des entreprises camerounaises. Alors que la BVMAC constitue un instrument régional de mobilisation des capitaux, les PME restent peu nombreuses à recourir directement au marché pour financer leur croissance. Pour Tawamba, les incitations fiscales mises en place pour encourager cette évolution doivent encore être renforcées.
RelatedPosts
« Il faut que la fiscalité puisse accompagner les entreprises qui veulent aller chercher de l’argent sur le marché », soutient-il, plaidant pour des mécanismes suffisamment incitatifs pour compenser les contraintes liées à une opération de marché. L’enjeu, selon lui, est de faire du marché financier un véritable canal de financement du secteur productif et pas seulement un outil accessible aux entreprises déjà fortement structurées.

« Les banques ne financent que le riche »
C’est toutefois sur le crédit bancaire que le président du GECAM a concentré l’essentiel de son intervention. À la question de savoir si les banques sont suffisamment accessibles aux jeunes entreprises et aux PME, Célestin Tawamba répond sans détour : « Les banques ne financent que le riche. Elles ne financent pas le pauvre. »
Une formule qui renvoie, dans son analyse, au poids des garanties dans la décision de crédit. « Les banques demandent des garanties. Si vous n’avez pas de garanties, vous avez beau avoir le meilleur projet du monde, vous n’êtes pas financé », explique-t-il en substance.
Pour le patron du GECAM, cette logique pénalise particulièrement les entreprises jeunes ou en phase de croissance. Elles peuvent disposer d’un marché, d’un carnet de commandes ou d’un modèle économique viable sans nécessairement posséder suffisamment d’actifs à donner en garantie.
Banques : le risque au cœur de l’équation de financement
L’analyse de Tawamba intervient également dans un environnement financier où les banques disposent d’autres possibilités de placement, notamment à travers les titres publics. Une banque peut ainsi arbitrer entre le financement d’une PME, avec le risque et les coûts de suivi associés, et l’investissement dans des titres souverains offrant un rendement jugé attractif au regard du risque.
Pour le président du GECAM, cet arbitrage doit être pris en compte dans la réflexion sur le financement du secteur productif. « Pourquoi voulez-vous qu’une banque prenne le risque de financer une PME qui n’a pas de garantie alors qu’elle peut mettre son argent dans les titres publics ? », interroge-t-il.
C’est notamment à ce niveau que Tawamba appelle à une réflexion impliquant la banque centrale. « Il faut que la BEAC puisse trouver des mécanismes pour inciter les banques à financer les PME », plaide-t-il, estimant que les conditions de financement doivent davantage tenir compte du risque entrepreneurial.
L’objectif ne serait pas simplement d’augmenter les volumes de crédit, mais de créer des conditions permettant aux banques de mieux accompagner les entreprises présentant un potentiel de croissance mais disposant d’un patrimoine limité.
Les PME également face à leurs responsabilités
Célestin Tawamba ne renvoie toutefois pas toute la responsabilité aux établissements bancaires. Pour lui, les entreprises doivent également travailler à améliorer leur crédibilité financière. La discipline fiscale, la qualité de la gestion, le respect des échéances et l’utilisation conforme des financements obtenus participent à la construction d’une relation de confiance avec les établissements financiers.
« L’entrepreneur doit aussi être discipliné. Quand une banque vous donne de l’argent, vous devez l’utiliser pour ce pour quoi elle vous l’a donné et respecter vos engagements », rappelle le président du GECAM. Cette exigence concerne également la formalisation et la transparence des entreprises. Une PME qui veut accéder à des financements importants doit pouvoir présenter une information financière suffisamment fiable pour permettre au prêteur ou à l’investisseur d’évaluer son activité et ses perspectives.
Faire davantage circuler les ressources vers le secteur productif
L’intervention du président du GECAM au Diamond Capital Convention remet finalement en évidence un enjeu plus large pour l’économie camerounaise : celui de l’allocation des ressources financières. Le défi n’est pas seulement de disposer d’un système bancaire et d’un marché financier capables de mobiliser l’épargne. Il consiste également à faire en sorte qu’une part suffisante de cette épargne puisse financer l’investissement productif, l’innovation et l’expansion des PME.
À Douala, Célestin Tawamba a ainsi posé la question du financement des PME comme un enjeu d’architecture financière : comment rapprocher les ressources disponibles dans le système financier des besoins des entreprises du secteur réel ? Entre crédit bancaire, marché des capitaux, garanties, fiscalité et mécanismes de politique monétaire, le débat ouvert au Diamond Capital Convention renvoie désormais à une question centrale pour le Cameroun et, plus largement, pour la CEMAC : comment financer davantage les entreprises qui doivent encore construire leur capacité de croissance ?