
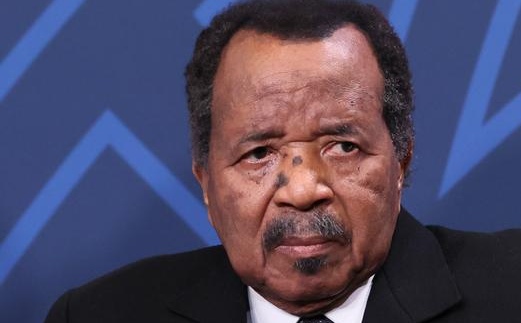
Dans une circulaire de 24 pages publiée ce 12 octobre 2026, Paul Biya fixe les orientations du budget de l’État pour 2027. Priorité à l’achèvement des investissements en cours, à la maîtrise des engagements et aux secteurs productifs, avec un enjeu majeur : transformer les ressources publiques en résultats économiques mesurables.
Le budget 2027 se prépare sous le signe de la sélectivité et de la discipline financière. À travers une circulaire de 24 pages signée et publiée ce 12 octobre 2026 à Yaoundé, le président de la République, Paul Biya, demande au gouvernement de privilégier les dépenses susceptibles de produire des effets socio-économiques concrets. Le document encadre la préparation du prochain exercice budgétaire et s’inscrit dans les objectifs de la Stratégie nationale de développement 2020-2030 (SND30).
L’orientation est importante pour les finances publiques comme pour le secteur privé. Dans une économie confrontée à des besoins considérables en infrastructures, en énergie et en équipements sociaux, la question n’est plus seulement celle des montants inscrits au budget. Elle concerne également la capacité de l’État à exécuter ses dépenses, à achever les projets engagés et à honorer ses obligations financières.
Investissements publics : priorité aux projets déjà engagés
La circulaire introduit une contrainte majeure pour les administrations qui accumulent un stock important d’engagements. Le démarrage de nouveaux projets leur est interdit en 2027, les ressources devant prioritairement financer l’achèvement des opérations en cours.
Cette mesure vise à réduire la dispersion des crédits et à limiter l’accumulation de chantiers inachevés. Elle met aussi en évidence une difficulté structurelle de la gestion budgétaire : l’inscription d’un projet ne garantit ni la disponibilité des crédits nécessaires à son achèvement ni sa livraison dans les délais prévus.
Les enveloppes notifiées par le Premier ministre seront plafonnées en autorisations d’engagement (AE) et en crédits de paiement (CP). Les premières encadrent les engagements que l’administration peut prendre, tandis que les seconds déterminent les paiements pouvant être effectués au cours de l’exercice.
Pour les entreprises titulaires de marchés publics, cette distinction est déterminante. Un engagement budgétaire ne signifie pas automatiquement que les factures seront réglées dans les délais. La disponibilité effective des crédits de paiement conditionne la trésorerie des prestataires, leur capacité à payer leurs fournisseurs et leurs salariés, ainsi que la poursuite des travaux.


Les nouveaux projets devront, pour leur part, satisfaire aux exigences de maturation prévues par le décret du 17 juin 2025, figurer dans le Programme d’investissement prioritaire du gouvernement et disposer d’un visa de maturité. Les plans de décaissement des financements extérieurs devront également tenir compte du cadre budgétaire à moyen terme et des capacités d’absorption des ressources.
Un enjeu de trésorerie pour les entreprises
La priorité accordée aux chantiers existants peut produire des effets favorables sur l’économie si elle permet de réduire les retards d’exécution et de paiement. Les entreprises du bâtiment et des travaux publics, les fournisseurs de matériaux, les bureaux d’études et les sous-traitants dépendent en partie de la régularité de la commande publique.
Lorsque les projets avancent conformément aux calendriers et que les paiements suivent, les entreprises peuvent mieux planifier leurs investissements, préserver leurs emplois et régler leurs propres fournisseurs. À l’inverse, les retards de paiement fragilisent la trésorerie, renchérissent le financement de l’activité et peuvent ralentir l’exécution d’autres marchés.
La circulaire pose donc une question essentielle pour le tissu économique : comment faire en sorte que les arbitrages budgétaires se traduisent par une exécution plus prévisible des dépenses ? La sélection des projets constitue une première étape. La mobilisation des financements et le respect des échéances de paiement seront tout aussi décisifs.
Énergie et import-substitution : les leviers de la transformation productive
Les priorités gouvernementales accordent une place importante au renforcement de l’offre énergétique, au rétablissement de l’équilibre financier du secteur de l’électricité et au développement des infrastructures de transport.
Ces choix répondent à des contraintes qui pèsent sur la compétitivité des entreprises. Une alimentation électrique insuffisante ou coûteuse peut réduire les capacités de production, augmenter les charges d’exploitation et freiner les investissements industriels. De même, les difficultés de transport et la faiblesse de certaines infrastructures logistiques alourdissent les coûts d’acheminement des marchandises et compliquent l’accès aux marchés.
Le gouvernement prévoit également d’accélérer le Plan intégré d’import-substitution agropastoral et halieutique sur la période 2027-2029. La construction d’une usine d’engrais, annoncée dans le cadre du Programme d’impulsion initiale, s’inscrit dans cette volonté de renforcer la production nationale.
L’enjeu consiste à développer des chaînes de valeur locales, à réduire certaines dépendances extérieures et à soutenir les activités de transformation. Les résultats dépendront cependant de la mise en œuvre effective des projets, de leur financement et de leur articulation avec les besoins des producteurs et des industriels.
La consolidation des entreprises publiques stratégiques et la poursuite des réformes de la gestion des finances publiques complètent ces orientations.
Une croissance qui reste exposée aux fragilités structurelles
La programmation budgétaire intervient dans un environnement international marqué par les tensions géopolitiques, les perturbations des chaînes d’approvisionnement, le protectionnisme commercial et les risques climatiques.
Selon les données présentées dans la circulaire, la croissance du PIB réel camerounais est estimée à 3,5 % en 2025. Le secteur non pétrolier progresse de 4 %, tandis que le secteur pétrolier se contracte de 15,4 %, en raison du déclin naturel des gisements. L’inflation est évaluée à 3,4 %, au-dessus de la norme communautaire de 3 %.
Ces chiffres soulignent l’importance d’élargir les moteurs de croissance au-delà des hydrocarbures. L’agro-industrie et les activités manufacturières peuvent contribuer à cette transformation, à condition de bénéficier d’un environnement favorable, d’infrastructures fiables et de financements adaptés.
La maîtrise des dépenses publiques ne doit donc pas être interprétée comme une simple réduction des investissements. Elle suppose surtout une meilleure sélection des projets, une exécution plus efficace et une concentration des ressources sur les opérations présentant les retombées les plus significatives.
Les collectivités territoriales au cœur de l’investissement de proximité
La circulaire insiste sur l’autonomie financière des collectivités territoriales décentralisées (CTD), conformément à la loi du 23 décembre 2024 relative à la fiscalité locale. Les ressources fiscales destinées aux communes et aux régions doivent effectivement leur être mises à disposition.
Les ministères sont également appelés à programmer intégralement les compétences transférées, en distinguant les dépenses de fonctionnement et d’investissement. Cette exigence peut contribuer à améliorer la visibilité financière des collectivités et la programmation des infrastructures de proximité.
La feuille de route prévoit parallèlement le renforcement de l’emploi des jeunes, l’autonomisation des femmes, les soins de santé, les infrastructures scolaires, la formation professionnelle, les logements sociaux et l’accès à l’eau potable. La lutte contre l’insécurité alimentaire figure aussi parmi les priorités.
Le marquage des dépenses sensibles au climat, au genre et à la jeunesse doit permettre de mieux identifier les ressources consacrées à ces objectifs et d’améliorer le suivi de leur utilisation.
La discipline budgétaire à l’épreuve de l’exécution
La rigueur s’étend enfin aux dépenses courantes. Le président de la République demande le paiement régulier des salaires, la réduction de la dette salariale et la constitution de provisions pour les pensions, en tenant compte de la liquidation des droits à la retraite. Les contributions aux organisations internationales, les frais de justice et les loyers doivent également être rationalisés ou plafonnés.
Le Premier ministre, le ministre des Finances et le ministre de l’Économie sont chargés de veiller à l’application des directives présidentielles.
Au-delà des orientations annoncées, l’efficacité du budget 2027 se mesurera à des indicateurs concrets : le nombre de projets achevés, les délais d’exécution, la régularité des paiements aux entreprises et la capacité des investissements à améliorer la productivité. Pour les finances publiques comme pour le secteur privé, le défi est de passer des crédits programmés aux résultats effectivement obtenus.
Conclusion : le budget 2027 jugé sur pièces
Le gouvernement affiche une doctrine claire : sélectionner les projets, contenir les engagements, sécuriser les paiements et concentrer les moyens sur l’énergie, les infrastructures et la production locale. Mais ces annonces ne constituent pas encore un bilan. La réussite du budget 2027 dépendra d’abord de la capacité à financer effectivement les crédits de paiement, à résorber les arriérés, à achever les chantiers prioritaires et à publier des résultats vérifiables.
Le véritable test sera donc moins le volume des autorisations votées que le taux d’exécution, le respect des calendriers et l’impact mesurable sur l’activité des entreprises et les conditions de vie des ménages. Sans discipline de trésorerie, suivi indépendant et reddition régulière des comptes, la priorité donnée à l’efficacité restera une intention. En 2027, le budget devra être jugé non sur ses promesses, mais sur les ouvrages livrés, les factures réglées et la croissance effectivement créée.