
Pour Célestin Tawamba, le problème de la fiscalité camerounaise ne se limite pas au niveau des taux. Il se trouve aussi dans la manière dont l’impôt est assis. Taxer le chiffre d’affaires d’une entreprise dont la marge est faible peut, selon lui, transformer un prélèvement fiscal en ponction sur la capacité même de l’entreprise à survivre et investir.
Le débat fiscal camerounais a souvent été réduit à une question de taux.
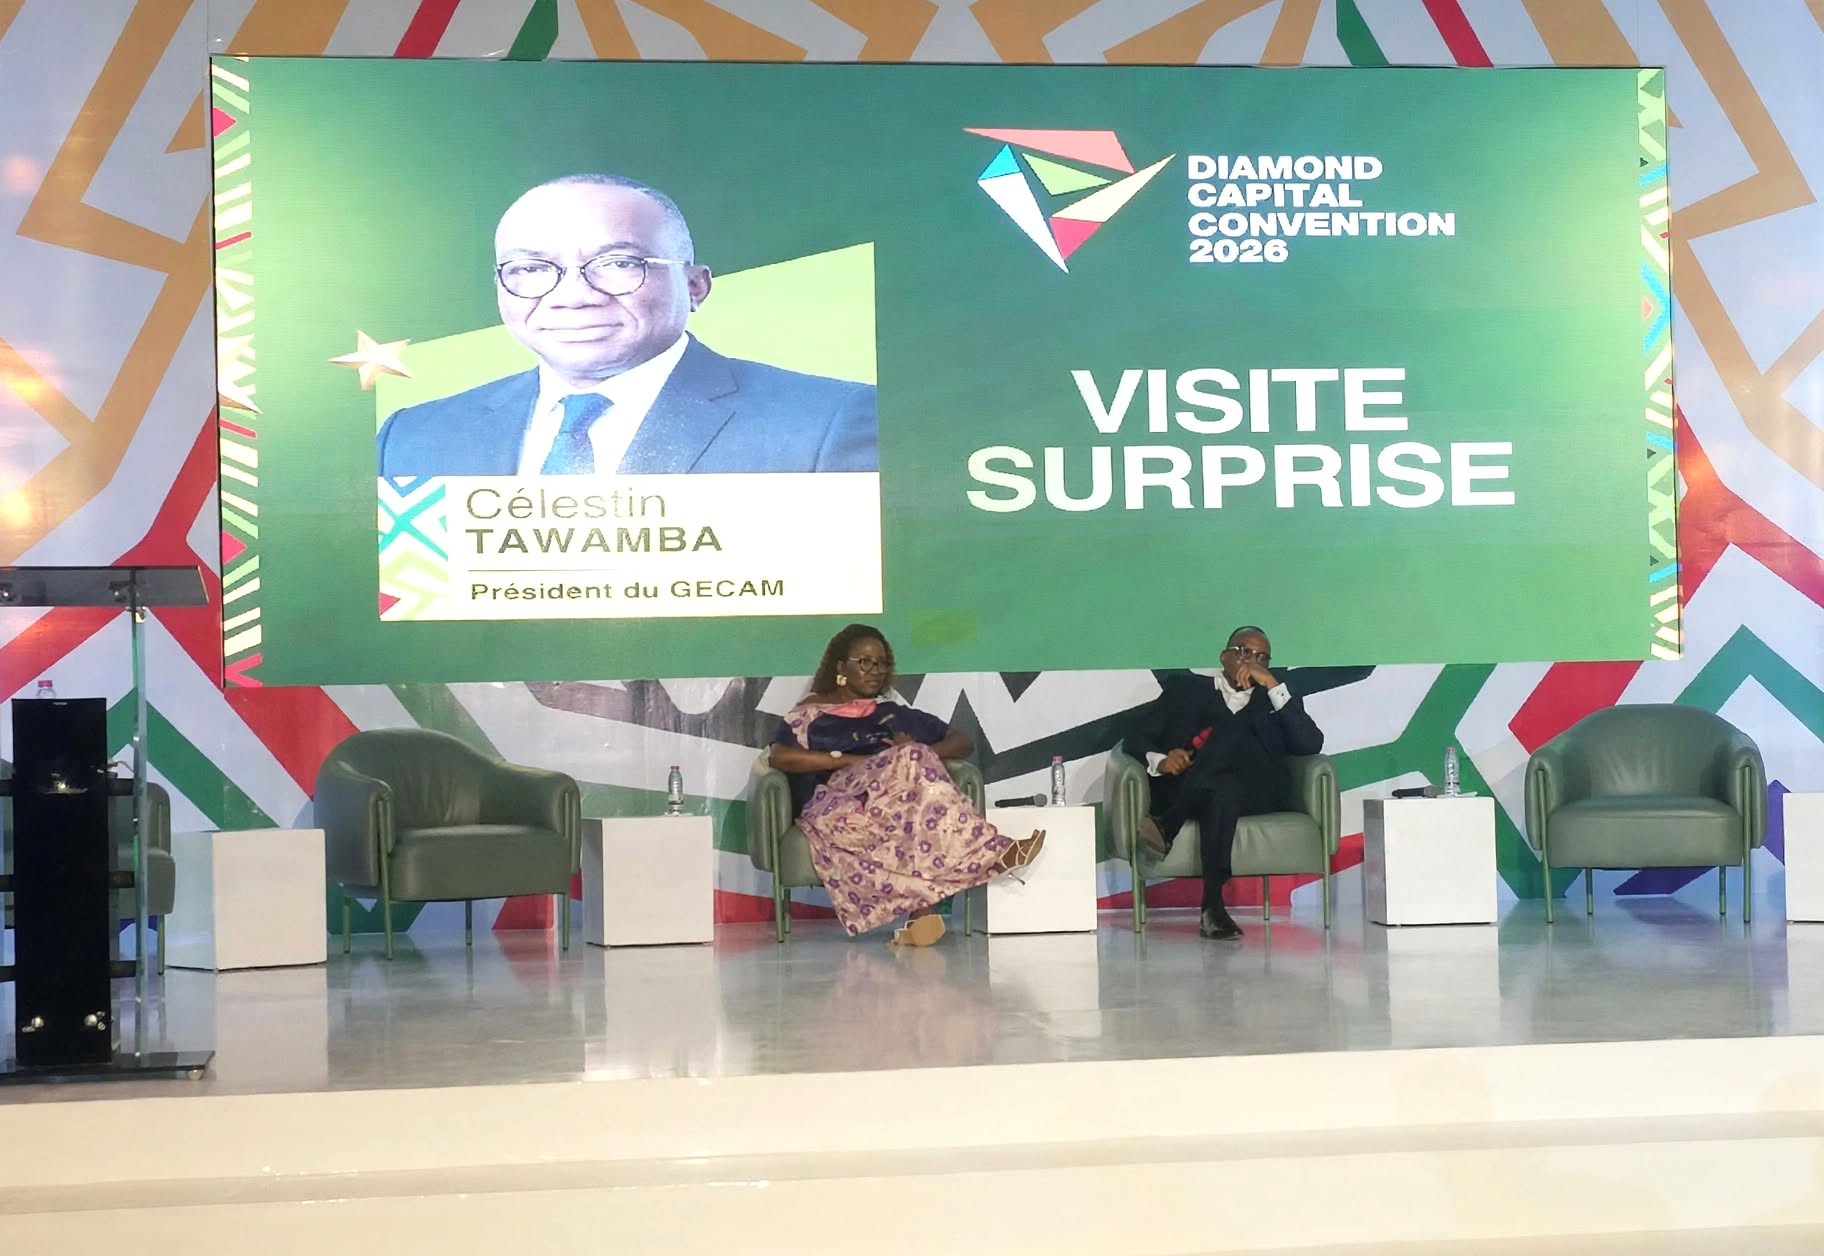
Pour Célestin Tawamba, le vrai sujet est plus profond : que taxe-t-on réellement lorsque l’on prélève sur le chiffre d’affaires ? Le président du GECAM a posé cette question lors de la clôture du Diamond Capital Convention, à Douala, en réponse à une interrogation sur la légitimité de la taxation des entreprises qui utilisent des ressources et services publics.
Sa réponse commence par un rappel : il ne remet pas en cause le principe de l’impôt. « Je pense qu’il y a un taux des impôts qui est de 30 %. Appliquons le taux de 30 %. » Mais il pose immédiatement une limite : « Il ne faut pas que ce soit un impôt punitif. »
Le chiffre d’affaires n’est pas le bénéfice
C’est ici que se situe le cœur de son raisonnement. Pour une entreprise, le chiffre d’affaires correspond à la valeur des ventes réalisées. La marge et le bénéfice interviennent après déduction des coûts nécessaires à l’activité. Une entreprise peut donc réaliser un chiffre d’affaires élevé sans dégager une rentabilité équivalente.
Tawamba estime que c’est précisément cette réalité qui est insuffisamment prise en compte lorsqu’un prélèvement minimum est calculé sur le chiffre d’affaires. « Si vous avez une activité qui a 10 % de chiffre d’affaires et on vous prend 10 % de chiffre d’affaires, on a 100 % de votre revenu. »
Il qualifie alors cette situation d’« impôt confiscatoire ». Le terme est fort. Mais son raisonnement est économique : plus la marge d’un secteur est faible, plus une taxation directement assise sur le chiffre d’affaires peut peser lourdement sur le résultat disponible.
Le risque de décourager la formalisation
Le problème ne serait pas seulement celui des grandes entreprises. Célestin Tawamba estime que la pression fiscale peut également influencer le comportement des petites entreprises. Son argument est le suivant : une activité qui génère une faible marge peut avoir du mal à supporter une taxation minimale calculée sur son chiffre d’affaires, même lorsque son bénéfice réel est faible.
« Les secteurs qui ont marché, qui est de 2 %, même 3 %, n’iront très souvent pas dans le réel, ils vont rester dans l’informel. » Cette analyse rejoint l’une des préoccupations exprimées par le GECAM dans son analyse de la Loi de finances 2026 : l’organisation patronale estime que la multiplication des taxes, obligations et coûts de conformité peut renforcer les incitations à l’informel, particulièrement pour les PME.
Le paradoxe est alors évident : un système fiscal conçu pour augmenter les recettes peut, s’il devient trop lourd pour les entreprises formelles, réduire à terme la base sur laquelle ces recettes sont collectées.


Payer l’impôt malgré tout
L’invite surprise du Diamond Capital Convention, ne franchit cependant pas la ligne qui consisterait à appeler les entreprises à ne pas payer. Bien au contraire. « Mon patron a dit : payez vos impôts, même si vous avez l’impression que ce n’est pas juste. » Cette phrase est importante dans son argumentation.
Le président du GECAM distingue le devoir fiscal de la critique du système fiscal. Les entreprises doivent payer. Mais elles peuvent également demander que le système soit réformé lorsqu’elles considèrent qu’il pénalise leur capacité productive.
Le retour attendu des services publics
Le patron de Cadyst Groum lie également la question de l’impôt à celle du service public. « On ne peut pas payer pour avoir la lumière et on n’a pas la lumière. » Il évoque également les difficultés liées au transport, aux infrastructures et à l’accès aux marchés.
Son argument n’est pas que l’entreprise devrait être exonérée parce que les services publics sont insuffisants. Il estime plutôt que la qualité de l’environnement économique doit être intégrée dans la réflexion sur la compétitivité fiscale. L’entreprise paie l’impôt pour contribuer au financement des biens et services collectifs. Mais elle doit aussi pouvoir disposer d’un environnement qui lui permette de produire et d’investir.
Une fiscalité qui finance aujourd’hui ou qui prépare demain ?
C’est finalement le choix entre deux temporalités que Tawamba met sur la table. Une fiscalité fortement orientée vers la collecte peut augmenter les recettes à court terme. Mais une entreprise qui conserve davantage de ressources peut aussi investir, créer des emplois, augmenter sa production et générer demain davantage de recettes fiscales.
C’est dans cette logique que le GECAM demande une réforme globale du Code général des impôts et une fiscalité de développement. Son analyse de la Loi de finances 2026 insiste notamment sur la stabilité fiscale, la limitation de la pression sur le secteur formel et la réduction des coûts de conformité.
Le vrai coût d’un mauvais calibrage
Le débat n’est donc pas simplement : faut-il payer plus ou moins d’impôts ? La question économique est plutôt : comment prélever suffisamment pour financer l’État sans réduire la capacité de production de ceux qui créent la richesse taxable ? C’est toute la difficulté du calibrage fiscal.
Et Tawamba résume sa position sans détour : « Il faut qu’on puisse d’abord réaménager cette organisation-là et laisser l’administration fiscale dans son rôle de collecte, mais une autre organisation qui permet d’améliorer l’environnement des affaires. » La question est désormais posée à la préparation de la Loi de finances 2027 : comment passer d’une fiscalité de collecte à une fiscalité qui accompagne aussi la croissance de la base productive ?
Billy Kolla