
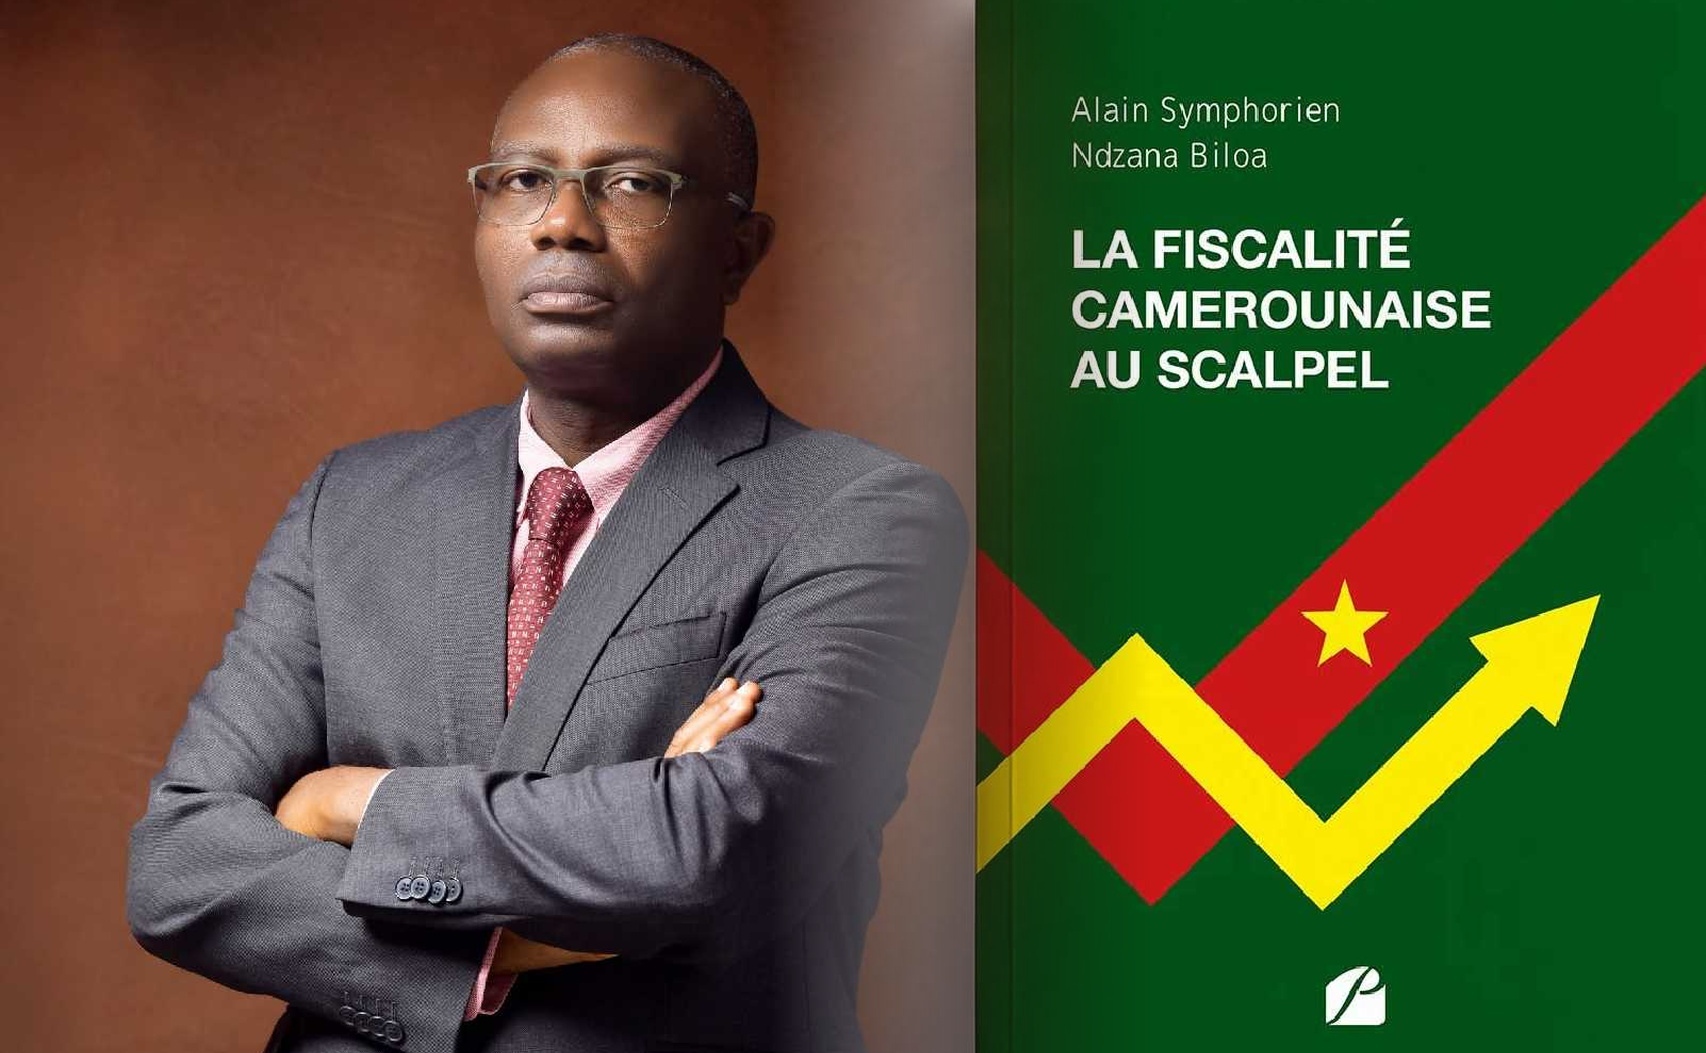
Dans l’ouvrage « La Fiscalité camerounaise au scalpel » présenté le 8 octobre 2026 à Douala, Alain Symphorien Ndzana Biloa examine les mécanismes de prélèvement et les limites du système. Le livre remet au centre du débat économique l’équilibre entre mobilisation des recettes publiques, compétitivité des entreprises et qualité de la dépense de l’État.
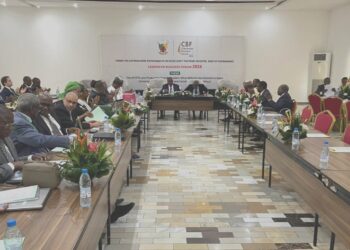
Comment accroître les recettes fiscales sans fragiliser les entreprises qui produisent la richesse ? Et comment renforcer le consentement à l’impôt lorsque les contribuables s’interrogent sur la qualité des services publics financés par leurs prélèvements ? Ces questions traversent La Fiscalité camerounaise au scalpel, l’ouvrage d’Alain Symphorien Ndzana Biloa présenté le 8 octobre 2026 au siège du Groupement des entreprises du Cameroun (GECAM), à Douala.
Consacré à l’analyse du système fiscal camerounais, cet essai entend dépasser le simple inventaire des impôts et taxes. Il examine les prélèvements, les procédures de recouvrement, les obligations fiscales et les difficultés auxquelles sont confrontés l’administration, les ménages et les entreprises. Sa démarche consiste à décrypter les mécanismes existants, à en diagnostiquer les limites et à alimenter la réflexion sur les réformes possibles.
Pour les acteurs économiques, l’intérêt d’une telle cartographie tient notamment à la nécessité de mieux connaître les obligations qui encadrent les activités. La lisibilité des règles, leur prévisibilité et la compréhension des prélèvements constituent des paramètres importants pour la gestion des entreprises, l’évaluation des coûts et les décisions d’investissement.
Une fiscalité à examiner dans toutes ses dimensions
Laure Kenmogne Djoumessi, présidente du Conseil de l’Ordre des conseillers fiscaux du Cameroun, insiste sur le caractère pluridisciplinaire de l’ouvrage. Celui-ci rassemble des informations relatives à la fiscalité interne, à la fiscalité de porte, à la fiscalité sociale et à d’autres catégories de prélèvements publics.
Pour les professionnels, cette approche transversale facilite l’identification des obligations applicables et la compréhension des interactions entre les différentes branches de la fiscalité. Elle peut également contribuer à éclairer les discussions sur la réforme du Code général des impôts, en offrant une base documentaire pour examiner le fonctionnement de l’ensemble du dispositif.
Mais la connaissance des règles ne suffit pas à épuiser le débat. La question est aussi de savoir si le système permet de mobiliser des ressources suffisantes sans compromettre la capacité des entreprises à investir, à produire et à créer des emplois.
Performance fiscale et compétitivité économique
Dans sa note de lecture, le professeur Bruno Bekolo-Ebé, agrégé des facultés de sciences économiques et de gestion et recteur honoraire des universités de Douala et de Yaoundé II, identifie deux impératifs : la performance et l’équité.
Le premier concerne la capacité de l’État à mobiliser les ressources nécessaires au financement des politiques publiques. Les recettes fiscales contribuent à la couverture des dépenses collectives et déterminent, dans une certaine mesure, la capacité des pouvoirs publics à limiter leur recours à l’endettement.
Le second impératif concerne la répartition de l’effort fiscal. Une contribution jugée disproportionnée ou inéquitable peut détériorer les relations entre l’administration et les contribuables. Pour les entreprises, les effets doivent être appréciés en tenant compte de leurs capacités contributives, de leurs contraintes d’exploitation et de l’environnement dans lequel elles évoluent.
La fiscalité ne peut donc être évaluée uniquement à partir des sommes encaissées par le Trésor. Son appréciation économique doit également intégrer ses effets sur l’activité productive, la formalisation des entreprises et les décisions d’investissement. L’enjeu est de parvenir à une mobilisation durable des ressources, plutôt qu’à une progression des prélèvements qui fragiliserait les bases productives dont dépend, à terme, le rendement fiscal.

Le contrat fiscal à l’épreuve de la dépense publique
La réflexion développée par Bruno Bekolo-Ebé accorde une place centrale à la relation entre l’impôt et la dépense publique. Le contribuable ne finance pas seulement le fonctionnement de l’administration : sa contribution est également destinée à soutenir les infrastructures, les services sociaux et les investissements collectifs.
Or, lorsque les entreprises continuent de subir des difficultés d’approvisionnement en énergie, des contraintes de transport ou des interruptions dans leurs cycles de production, la question de la contrepartie économique de l’impôt se pose avec davantage d’acuité.
Pour un opérateur économique, les insuffisances des infrastructures peuvent entraîner des coûts supplémentaires, réduire la productivité et compliquer l’approvisionnement des marchés. Si ces difficultés persistent alors que les prélèvements restent exigibles, le sentiment d’un déséquilibre entre les obligations du contribuable et les résultats attendus de l’action publique peut s’accentuer.
Le professeur Bekolo-Ebé relie aussi cette question à l’endettement. Les emprunts d’aujourd’hui créent des obligations de remboursement qui pèseront sur les budgets futurs. Lorsque les investissements financés par la dette n’aboutissent pas aux résultats attendus, les bénéfices économiques deviennent plus difficiles à identifier, tandis que les charges financières demeurent.
La qualité de la dépense publique apparaît ainsi comme un élément déterminant de la confiance fiscale. La performance de la collecte ne peut être durablement dissociée de la transparence budgétaire, de l’efficacité des projets publics et de la capacité des pouvoirs publics à rendre compte de l’utilisation des ressources.
Des réformes à inscrire dans une approche globale
La portée de La Fiscalité camerounaise au scalpel réside dans cette articulation entre les règles fiscales, les performances économiques et la gouvernance des finances publiques. L’ouvrage ne se limite pas à présenter les prélèvements existants : il invite à examiner les conditions dans lesquelles le système pourrait gagner en efficacité, en équité et en lisibilité.
Pour le monde économique, plusieurs enjeux se dégagent : mieux comprendre les obligations fiscales, réduire les incertitudes liées à l’application des règles, préserver la capacité productive des entreprises et renforcer la confiance dans l’utilisation des recettes publiques.
Ces objectifs ne s’opposent pas nécessairement à la mobilisation des ressources. Au contraire, un système plus compréhensible et perçu comme équitable peut favoriser une meilleure adhésion des contribuables, tandis qu’une dépense publique plus efficace peut renforcer la légitimité de l’effort fiscal.
En présentant cet ouvrage à Douala, Alain Symphorien Ndzana Biloa apporte ainsi une contribution au débat sur la réforme fiscale au Cameroun. La question centrale demeure celle de l’équilibre à construire entre les besoins de financement de l’État et les conditions nécessaires au développement du secteur productif. Car la solidité des recettes publiques dépend aussi de la vitalité des entreprises, de la confiance des contribuables et des résultats obtenus grâce à l’argent collecté.